
BDO po terminie 2026 - czy jest czynny żal i co naprawdę zrobić
Nie masz wpisu do BDO albo spóźniłeś się ze sprawozdaniem? Wyjaśniamy, dlaczego „czynny żal” tu nie działa, co grozi za każde naruszenie i jak przekonać inspektora, żeby odstąpił od kary.
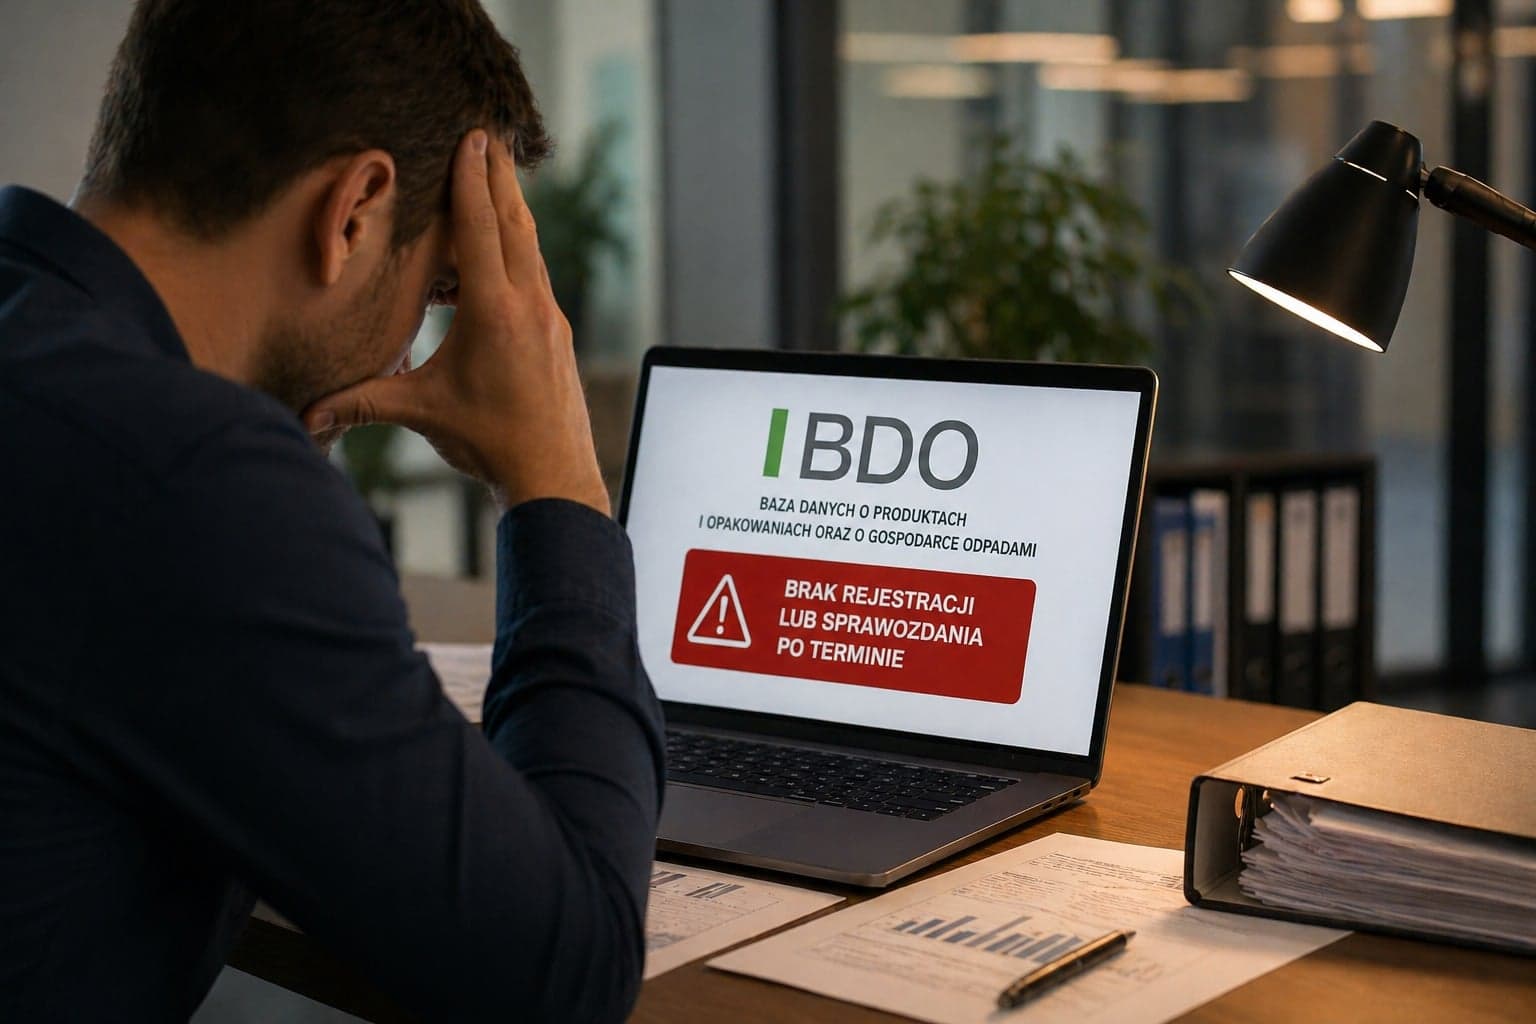
Najczęstsze pytanie po odkryciu, że firma powinna być w BDO, brzmi: czy da się złożyć „czynny żal” i dostać niższą karę? Krótko: nie, bo ustawa o odpadach takiej instytucji nie zna. Nie znaczy to jednak, że kara jest przesądzona. Kodeks postępowania administracyjnego każe inspektorowi odstąpić od kary, gdy waga naruszenia jest znikoma, a firma przestała naruszać prawo. Poniżej rozpisujemy trzy najczęstsze sytuacje (brak wpisu, spóźnione sprawozdanie, brak ewidencji), co za każdą grozi i co zrobić krok po kroku. Stan prawny: ustawa o odpadach (t.j. Dz.U. 2023 poz. 1587 z późn. zm.) i k.p.a. (t.j. Dz.U. 2025 poz. 1691), sprawdzony 9.10.2026.
Czy w BDO jest czynny żal?
Nie. Czynny żal to instytucja Kodeksu karnego skarbowego (art. 16 k.k.s.) i dotyczy przestępstw oraz wykroczeń skarbowych, czyli głównie podatków i ceł. Naruszenia związane z BDO to co innego: administracyjne kary pieniężne z ustawy o odpadach (art. 194) albo zwykłe wykroczenia (art. 179 i 180a). Ustawa o odpadach nie przewiduje też żadnej stałej obniżki kary, np. o 30-50%, za samodzielne zgłoszenie naruszenia.
Co działa zamiast czynnego żalu? Przepisy działu IVa k.p.a. o administracyjnych karach pieniężnych. Ustawa o odpadach nie reguluje odstąpienia od kary, więc stosuje się art. 189f k.p.a. (art. 189a § 2 pkt 2 k.p.a.). Organ odstępuje od nałożenia kary i poprzestaje na pouczeniu, jeżeli waga naruszenia jest znikoma, a strona zaprzestała naruszania prawa (art. 189f § 1 pkt 1). W innych przypadkach może wyznaczyć termin na przedstawienie dowodów usunięcia naruszenia i po ich przedstawieniu również odstąpić od kary (art. 189f § 2 i 3).
Dlatego najważniejsze jest szybkie usunięcie naruszenia (złożenie wniosku o wpis, sprawozdania, uzupełnienie ewidencji) i rzeczowe wyjaśnienia, gdy inspekcja wszczyna postępowanie.
Wskazówka praktyczna: Wcześniejsza wersja tego artykułu opisywała „czynny żal do WIOŚ” z obniżką kary o 30-50% i przepis „art. 198 ust. 3”. To było błędne - art. 198 ustawy o odpadach mówi tylko, co zawiera decyzja o karze. Poprawiliśmy tekst 9 października 2026 r.
Trzy sytuacje po terminie - co grozi za każdą
Każde naruszenie ma inną sankcję i inną drogę naprawy. Najpierw ustal, która sytuacja Cię dotyczy:
Wysokość kary administracyjnej ustala inspektor, biorąc pod uwagę rodzaj naruszenia i jego wpływ na życie i zdrowie ludzi oraz środowisko, okres trwania naruszenia, rozmiary prowadzonej działalności, skutki naruszenia i wielkość zagrożenia (art. 199 ustawy o odpadach). Mała firma, która krótko działała bez wpisu i oddawała odpady uprawnionym odbiorcom, ma więc mocne argumenty za karą przy dolnej granicy albo za odstąpieniem od kary.
Odstąpienie z art. 189f k.p.a. dotyczy tylko kar administracyjnych. Do wykroczeń (sprawozdanie, wniosek o wpis) przepisów k.p.a. o karach się nie stosuje (art. 189a § 3 k.p.a.).
| Sytuacja | Sankcja | Kto | Przepis |
|---|---|---|---|
| Działalność bez wymaganego wpisu do rejestru | administracyjna kara pieniężna 1 000 - 1 000 000 zł | wojewódzki inspektor ochrony środowiska, decyzja | art. 194 ust. 1 pkt 5, ust. 3, art. 196 |
| Niezłożenie wniosku o wpis (osobno od kary za działalność) | areszt albo grzywna | sąd (wykroczenie) | art. 179 |
| Niezłożenie rocznego sprawozdania do 15 marca | grzywna | sąd lub mandat (wykroczenie) | art. 180a, art. 76 ust. 1 |
| Brak ewidencji odpadów albo ewidencja nieterminowa lub niezgodna ze stanem rzeczywistym | administracyjna kara pieniężna 1 000 - 1 000 000 zł | wojewódzki inspektor ochrony środowiska, decyzja | art. 194 ust. 1 pkt 5b, ust. 3 |
Nie masz wpisu do BDO - co zrobić krok po kroku
Krok 1: sprawdź, czy w ogóle musisz mieć wpis. Jako wytwórca odpadów potrzebujesz wpisu tylko wtedy, gdy musisz prowadzić ewidencję odpadów (art. 50 ust. 1 pkt 5 lit. e ustawy o odpadach). Ewidencji nie prowadzą m.in. wytwórcy wyłącznie odpadów komunalnych (art. 66 ust. 4 pkt 1 lit. a) oraz wytwórcy rodzajów i ilości odpadów wymienionych w rozporządzeniu wydanym na podstawie art. 66 ust. 5. Wpisu potrzebują też m.in. wprowadzający produkty w opakowaniach, sprzęt elektryczny, baterie i opony (art. 50 ust. 1). Jeśli wpisu nie potrzebujesz - naruszenia nie ma.
Krok 2: złóż wniosek o wpis od razu. Wniosek składasz do marszałka województwa (art. 50 ust. 1) przez system BDO (bdo.mos.gov.pl). Wpis trzeba uzyskać przed rozpoczęciem działalności, a działalność może prowadzić tylko podmiot wpisany (art. 50 ust. 2 i 3) - każdy dzień zwłoki wydłuża okres naruszenia, który inspektor bierze pod uwagę przy wymiarze kary.
Krok 3: sprawdź opłaty. Opłata rejestrowa dotyczy tylko podmiotów wymienionych w art. 57 ust. 1 (m.in. wprowadzających sprzęt, baterie, pojazdy, opakowania, produkty w opakowaniach, opony, oleje). Sam wytwórca odpadów jej nie płaci. Podmioty z art. 57 ust. 1 wpisane do rejestru płacą opłatę roczną do końca lutego (art. 57 ust. 3), ale nie w roku, w którym zapłacili opłatę rejestrową (art. 57 ust. 4). Ustawa nie przewiduje opłaty „wstecz” za lata bez wpisu.
Krok 4: zbierz dowody, że odpady trafiały we właściwe ręce: faktury i karty przekazania od firm odbierających odpady, potwierdzenie złożenia wniosku o wpis, numer rejestrowy po wpisie. Przydadzą się, gdy inspekcja wszczyna postępowanie.
Wskazówka praktyczna: Inspektor stwierdza naruszenie m.in. na podstawie kontroli albo zawiadomienia marszałka województwa (art. 197 ustawy o odpadach). Przepisy nie przewidują osobnego formularza „samozgłoszenia” do inspekcji.
Inspekcja wszczęła postępowanie o karę - jak się bronić
Zanim inspektor wyda decyzję, musi umożliwić Ci wypowiedzenie się co do zebranych dowodów (art. 10 § 1 k.p.a.). To moment na pisemne wyjaśnienia. Opisz w nich: od kiedy powstał obowiązek i dlaczego wpisu nie było, kiedy złożyłeś wniosek o wpis (naruszenie ustało), jaka jest skala działalności i ilość odpadów, komu je przekazywałeś i czy to pierwsze naruszenie.
Na końcu wnieś o odstąpienie od nałożenia kary i poprzestanie na pouczeniu (art. 189f § 1 pkt 1 k.p.a.), a gdyby organ uznał, że przesłanki nie są spełnione - o wyznaczenie terminu na przedstawienie dowodów usunięcia naruszenia (art. 189f § 2 pkt 1) albo o karę w wysokości uwzględniającej okoliczności z art. 199 ustawy o odpadach. Jeśli do naruszenia doszło wskutek siły wyższej, strona nie podlega ukaraniu (art. 189e k.p.a.).
Jeśli decyzja o karze już zapadła: odwołanie wnosisz w terminie 14 dni od jej doręczenia (art. 129 § 2 k.p.a.) do organu wyższego stopnia za pośrednictwem inspektora, który wydał decyzję (art. 129 § 1) - adresata wskazuje pouczenie w decyzji. Karę płaci się w terminie 14 dni od dnia, w którym decyzja stała się ostateczna (art. 201 ust. 1 ustawy o odpadach).
Spóźnione sprawozdanie BDO
Roczne sprawozdanie o wytwarzanych odpadach i gospodarowaniu odpadami składa się do 15 marca za poprzedni rok kalendarzowy, przez indywidualne konto w BDO (art. 76 ust. 1 i 2 ustawy o odpadach). Kto wbrew obowiązkowi go nie składa, podlega karze grzywny (art. 180a) - to wykroczenie, a nie kara administracyjna.
Co zrobić: złóż sprawozdanie jak najszybciej, nawet po terminie. Ustawa nie przewiduje kar rosnących z każdym tygodniem zwłoki - grzywnę za wykroczenie wymierza się w postępowaniu w sprawach o wykroczenia, a nie według tabeli. Jeśli termin uniemożliwiła awaria systemu BDO, ustawa przewiduje szczególny tryb (art. 76 ust. 2a) - zachowaj dowody awarii.
Brak ewidencji odpadów (KEO)
Posiadacz odpadów prowadzi ich ewidencję na bieżąco (art. 66 ust. 1 ustawy o odpadach). Nieprowadzenie ewidencji albo prowadzenie jej nieterminowo lub niezgodnie ze stanem rzeczywistym jest zagrożone administracyjną karą pieniężną od 1 000 do 1 000 000 zł (art. 194 ust. 1 pkt 5b i ust. 3).
Uzupełnij ewidencję w BDO na podstawie dokumentów od firm odbierających odpady (karty przekazania, faktury). Tak jak przy braku wpisu, uzupełnienie oznacza zaprzestanie naruszenia - argument za odstąpieniem od kary z art. 189f k.p.a. Sprawdź też, czy w ogóle musisz prowadzić ewidencję (art. 66 ust. 4 i rozporządzenie wydane na podstawie art. 66 ust. 5).
Najczęstsze pytania
›Czy mogę złożyć czynny żal za brak BDO?
Nie. Czynny żal (art. 16 k.k.s.) dotyczy przestępstw i wykroczeń skarbowych, a naruszenia BDO to kary administracyjne z ustawy o odpadach i zwykłe wykroczenia. Zamiast tego usuń naruszenie i w postępowaniu wnieś o odstąpienie od kary na podstawie art. 189f k.p.a.
›Ile wynosi kara za brak wpisu do BDO?
Od 1 000 do 1 000 000 zł (art. 194 ust. 1 pkt 5 i ust. 3 ustawy o odpadach). Wymierza ją w decyzji wojewódzki inspektor ochrony środowiska (art. 196), biorąc pod uwagę m.in. okres naruszenia, rozmiary działalności i skutki (art. 199).
›Czy da się uniknąć kary całkowicie?
Tak, jeśli waga naruszenia jest znikoma, a firma przestała naruszać prawo - organ odstępuje wtedy od kary i poprzestaje na pouczeniu (art. 189f § 1 pkt 1 k.p.a.). W innych przypadkach może wyznaczyć termin na przedstawienie dowodów usunięcia naruszenia i odstąpić od kary po ich przedstawieniu (art. 189f § 2 i 3). Wyniku nikt nie może zagwarantować.
›Czy muszę zapłacić opłaty BDO za lata bez wpisu?
Ustawa nie przewiduje opłaty rejestrowej „wstecz”. Opłatę rejestrową płacą tylko podmioty z art. 57 ust. 1 ustawy o odpadach (np. wprowadzający opakowania czy sprzęt), a opłatę roczną - podmioty już wpisane, do końca lutego (art. 57 ust. 3). Sam wytwórca odpadów nie płaci żadnej z nich.
›Ile mam czasu na odwołanie od decyzji o karze?
14 dni od doręczenia decyzji (art. 129 § 2 k.p.a.). Odwołanie składasz za pośrednictwem inspektora, który wydał decyzję (art. 129 § 1 k.p.a.).
›Co grozi za spóźnione sprawozdanie BDO?
Grzywna za wykroczenie (art. 180a ustawy o odpadach). Termin to 15 marca za poprzedni rok (art. 76 ust. 1). Złóż sprawozdanie jak najszybciej - przepisy nie przewidują taryfikatora zależnego od liczby dni zwłoki.
Inspekcja wszczęła postępowanie o karę za brak BDO?
Odpowiesz na kilka pytań o firmę i naruszenie, a przygotujemy wyjaśnienia z wnioskiem o odstąpienie od kary (art. 189f k.p.a.). Najpierw oglądasz gotowe pismo za darmo.
Czytaj dalej
Wszystkie artykuły
Kto musi mieć BDO w 2026 - test w 4 pytaniach (z przepisami)
Opłata produktowa i opłata za torby 2026 - kto płaci, stawki, termin 15 marca
BDO w budowlance 2026 - kto jest wytwórcą odpadów, kody 17, selektywna zbiórka
Sprawozdanie BDO 2026 - kto składa, termin 15 marca, korekta i sankcje
Karta przekazania odpadów (KPO) 2026 - kto wystawia, kiedy, wyjątki i sankcje
BDO dla małej firmy 2026 - wpis, opłaty, ewidencja i sprawozdanie w pigułce
Twoja firma ma więcej niż jeden obowiązek
Większość polskich firm podlega jednocześnie pod kilka regulacji - UDT, BHP, PPOŻ, BDO. Sprawdź pozostałe obszary, które mogą Cię dotyczyć.
eUDT - wnioski i dokumenty UDT online (2026)
Co można załatwić w portalu eUDT, od kiedy UDT wydaje protokoły i decyzje elektronicznie i o czym pamiętać przy składaniu wniosków - na podstawie informacji UDT.
Obowiązki właściciela firmy jednoosobowej 2026 - ZUS, pierwszy pracownik, BDO (z przepisami)
Najważniejsze obowiązki jednoosobowej działalności poza podatkami: ZUS, obowiązki przy zatrudnieniu pierwszego pracownika i BDO - z podstawą prawną i odesłaniem do szczegółowych poradników.
PPOŻ w restauracji 2026 - przewody co miesiąc, gaśnica klasy F, IBP (z przepisami)
Najważniejsze obowiązki przeciwpożarowe lokalu gastronomicznego wprost z rozporządzenia: czyszczenie przewodów, gaśnice, instrukcja bezpieczeństwa pożarowego, ewakuacja i kary.
Informacja: Treść artykułu ma charakter edukacyjny i informacyjny - nie stanowi porady prawnej. Przedstawione kwoty kar, statystyki i progi są oparte na publicznych raportach PSP, PIP, GUS i WIOŚ oraz przepisach na dzień publikacji - aktualne dane sprawdzaj na stronach urzędowych (gov.pl/web/kgpsp, pip.gov.pl, stat.gov.pl, bdo.mos.gov.pl). Konkretne wysokości kar i procedury mogą się różnić w zależności od okoliczności i decyzji organu. W kwestiach budzących wątpliwości skonsultuj się z rzeczoznawcą BHP, doradcą prawnym lub odpowiednim urzędem.